
NEWS
Test: VW T-Roc TSI
Mit der zweiten Generation des T-Roc hebt VW das Crossover-Modell nicht nur punkto Abmessungen in die nächsthöhere Klass...
Erst war der Aufschrei groß, jetzt kam das offizielle Schriftstück recht unbemerkt. Der Sachbezug kommt und das sind alle Parameter dazu.
Bei elektrischen Dienstfahrzeugen ist steuerlich eine Frage entscheidend: Darf das Fahrzeug auch privat genutzt werden? Ist das der Fall, entsteht grundsätzlich ein geldwerter Vorteil für den Arbeitnehmer und damit dem Grundsatz nach ein Sachbezug. Dabei gilt auch die Fahrt zwischen Wohnung und Arbeitsstätte als Privatfahrt.
Beim reinen Elektroauto beträgt dieser Sachbezugswert für das Kalenderjahr 2026 noch null Euro. Das ist für Arbeitnehmer ein wesentlicher Vorteil – unabhängig davon, ob das Fahrzeug überwiegend dienstlich oder auch privat genutzt wird.
Ab 2027 ändert sich die Rechtslage: Die jüngste Novelle der Sachbezugswerteverordnung führt für emissionsfreie Dienstfahrzeuge einen reduzierten Sachbezug von 0,375 Prozent der Anschaffungskosten, maximal 180 Euro monatlich, ein. Ab 2028 sind es 0,625 Prozent, maximal 300 Euro monatlich. Grund genug, die wichtigsten Regeln rund um den Sachbezug noch einmal im Gesamtüberblick zu betrachten.
Beim arbeitgebereigenen E-Auto ist der Ladeort entscheidend.
Ladekosten übernehmen oder ersetzen, ohne dass ein Sachbezug entsteht.
Zu Hause: Im Kalenderjahr 2026 kann der Arbeitgeber 32,806 Cent je nachgewiesener Kilowattstunde steuerfrei ersetzen. Der für das Folgejahr geltende Wert wird vom Bundesminister für Finanzen jährlich bis spätestens 30. November veröffentlicht. Zum Redaktionsschluss lag der Wert für 2027 noch nicht vor.
Anders sieht es beim nicht arbeitgebereigenen Fahrzeug aus. Das private Elektroauto eines Arbeitnehmers darf am Unternehmensstandort sachbezugsfrei geladen werden. Ersetzt der Arbeitgeber hingegen die Stromkosten für das Privatfahrzeug zu Hause oder an öffentlichen Ladesäulen, liegt steuerpflichtiger Arbeitslohn vor. Wird der Privat-Pkw für Dienstreisen eingesetzt, kann stattdessen amtliches Kilometergeld von 0,50 Euro je Kilometer für maximal 30.000 Kilometer pro Kalenderjahr steuerfrei ausbezahlt werden.
Auch bei Poolfahrzeugen entsteht nicht automatisch ein Sachbezug. Stehen die Fahrzeuge am Betrieb und dürfen ausschließlich dienstlich verwendet werden, fehlt der private Vorteil. Ein Sachbezug fällt daher nicht an. Entscheidend ist also auch hier nicht die Bezeichnung, sondern die tatsächliche Nutzungsmöglichkeit.
Letzte Meldungen
Mehr lesen >>Aktuelle Fahrzeugtests
Mehr lesen >>
Test: VW T-Roc TSI
Mit der zweiten Generation des T-Roc hebt VW das Crossover-Modell nicht nur punkto Abmessungen in die nächsthöhere Klass...
Test: MG Cyberster
Roadster sind an sich schon im Aussterben. Aber elektrisch? Da wird die Luft dünn. Der Cyberster folgt der uralten Tradi...
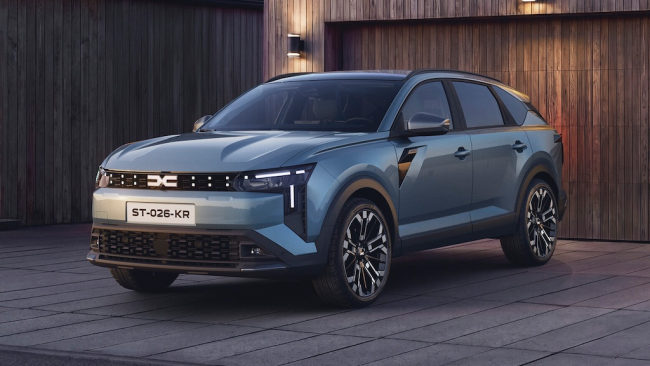
Schon gefahren: Dacia Striker
Schau, schau, werden sich jene denken, die die Marke Dacia seit ihrer Markteinführung im Jahr 2005 begleiten: Weit hat e...
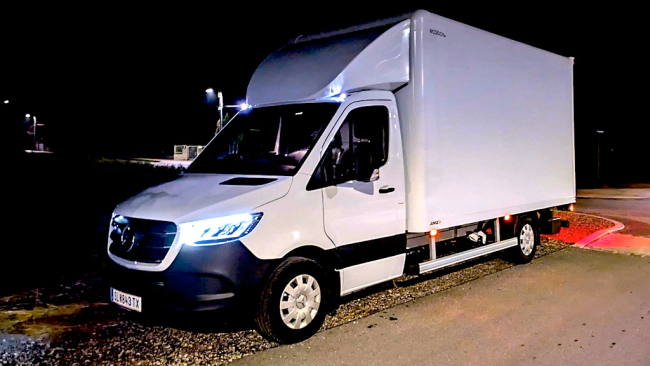
Test: Mercedes Sprinter 317 Kofferaufbau
Haben Sie viel, also wirklich sehr viel zu transportieren? Dann ist der Mercedes Sprinter mit dem Kastenaufbau in der La...
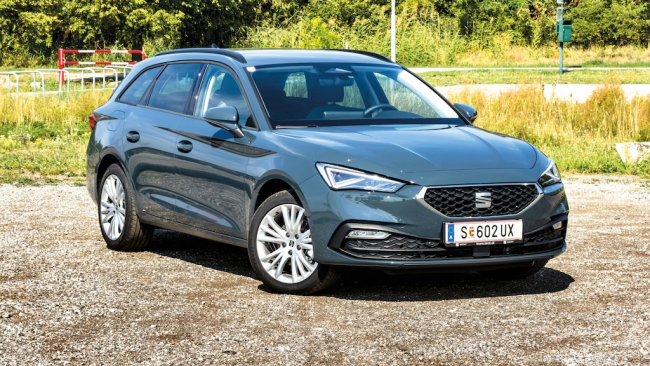
Test: Seat Leon ST 1,5 eTSI
Einfach nur ein gutes Auto ohne neumodischen Schnickschnack? Dann trifft der Seat Leon ST Edition Style genau den Punkt ...
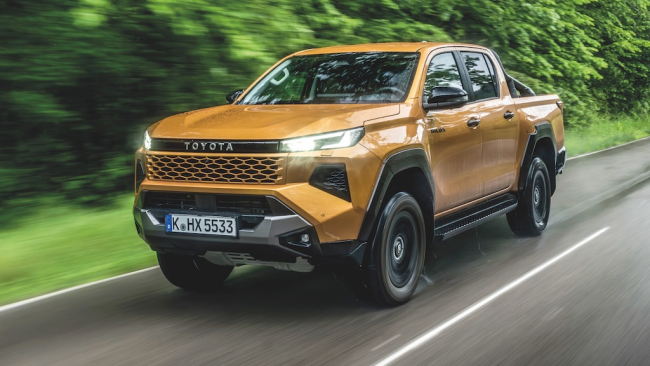
Schon gefahren: Toyota Hilux
Als wichtigste Hilux-Variante kommt aktuell die teilelektrisierte 48-Volt-Dieselversion nach Österreich. Vom Hilux BEV e...
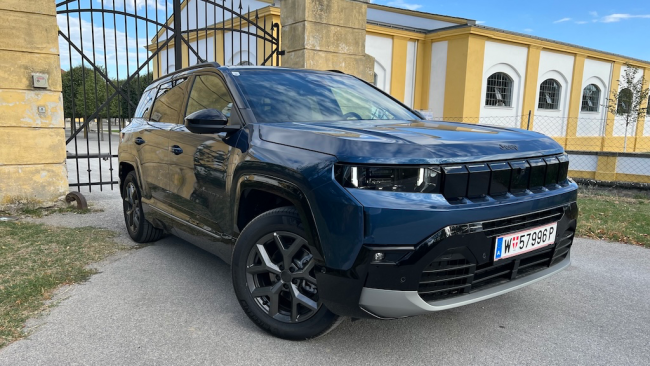
Test: Jeep Compass e-Hybrid – 3 Töpfe für ein Halleluja
Ein Jeep mit nur drei Zylindern, darf man das? Diese Frage muss sich jeder Käufer der Marke mit den sieben Slots nun ste...
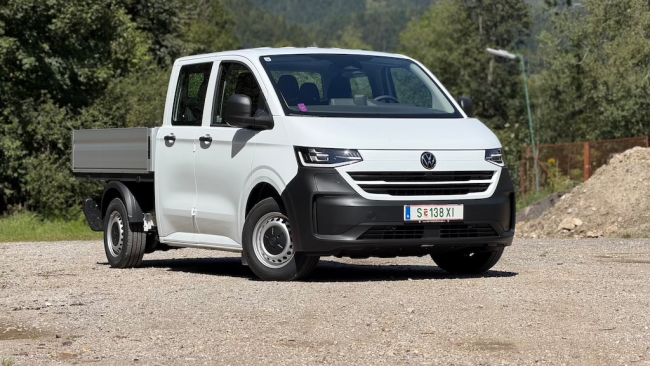
Test: Volkswagen e-Transporter Doka-Pritsche 4-Motion
Als Marke in der Marke hat sich die Doka-Pritsche bei Volkswagen längst eine eigene Fan-Gemeinde antrainiert. Diese könn...
Test: VW T-Roc TSI
Test: MG Cyberster
Schon gefahren: Dacia Striker
Test: Mercedes Sprinter 317 Kofferaufbau
Test: Seat Leon ST 1,5 eTSI
Schon gefahren: Toyota Hilux
Test: Jeep Compass e-Hybrid – 3 Töpfe für ein Halleluja
Test: Volkswagen e-Transporter Doka-Pritsche 4-Motion
Test: Renault R4 Plein Sud – Savoir-vivre
Test: Omoda 9 – Flaggschiff mit Feinschliff
Test: MG4 EV Urban – Urbi et Urban
Test: Volvo ES90 – Die wirklich erste Ausfahrt
Test: KGM Musso Grand – Lückenschließer
Škoda Octavia Combi im Test
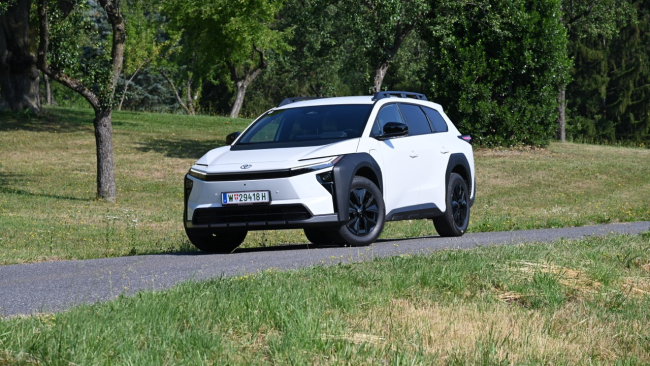
Toyota bZ4X Touring: Der Kombi neuer Schule
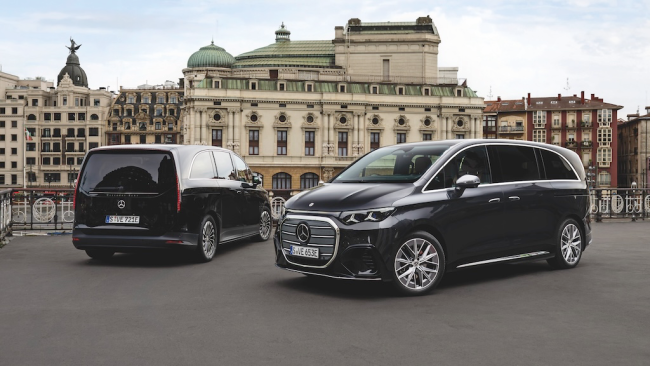
Schon gefahren: Mercedes VLE
Schon gefahren: Farizon V7E
Schon gefahren: Jaecoo 5 BEV
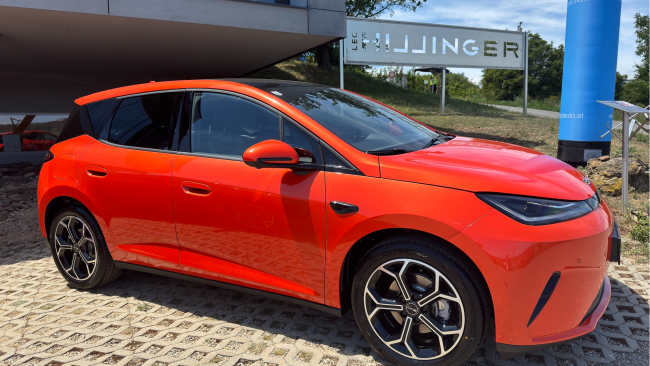
Das Dutzend ist voll
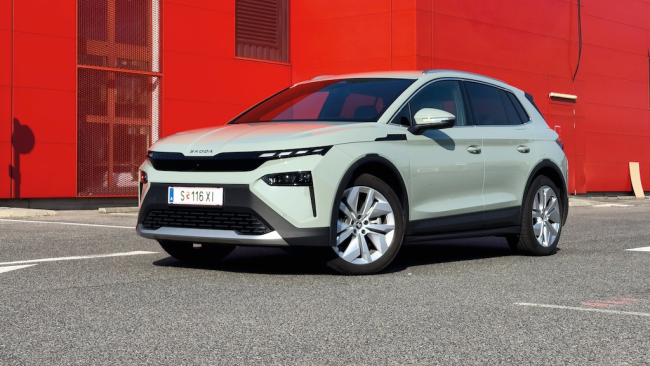
Skoda Elroq im Flotten-Check
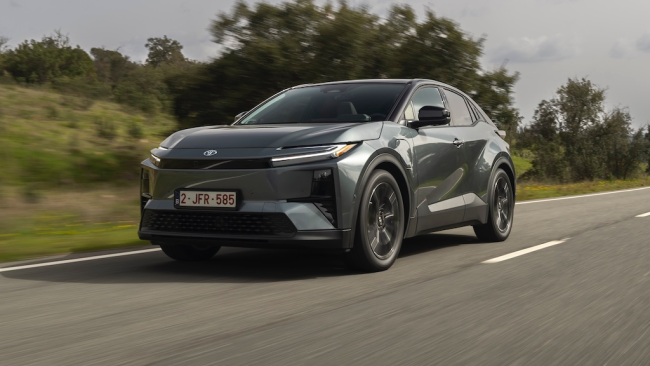
Schon gefahren: Toyota C-HR+
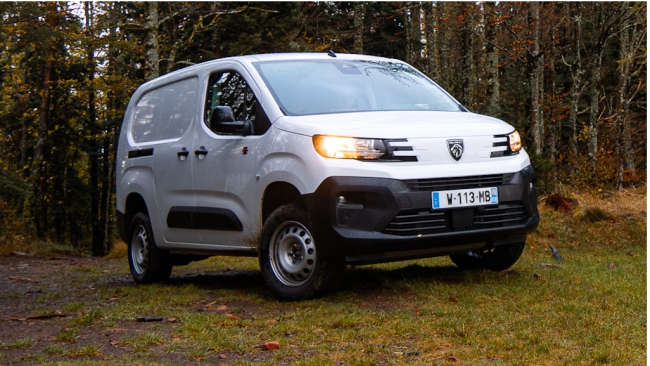
Peugeot Partner Dangel 4WD im Test
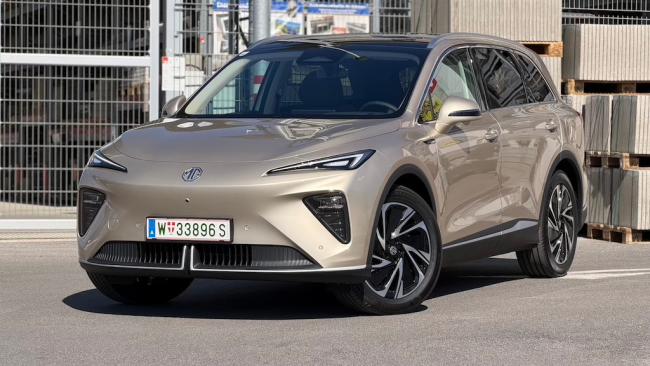
Test: MGS6 EV - Familiengold
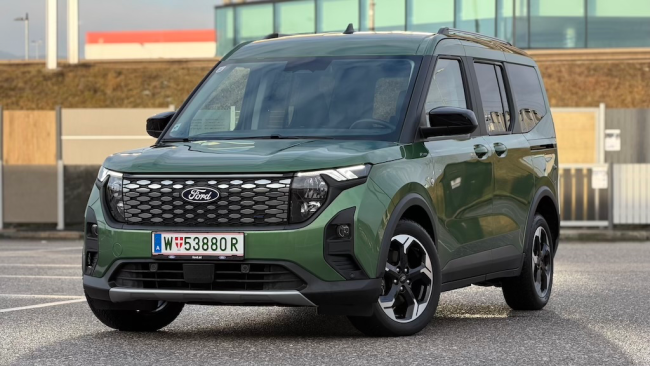
Test Ford E-Tourneo Courier: Kleiner Planwagen
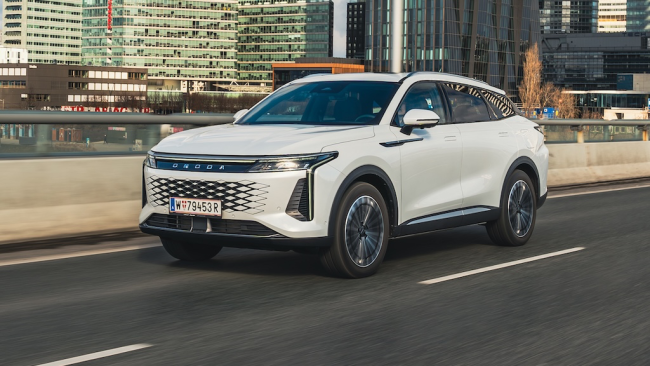
Schon gefahren: Omoda 9
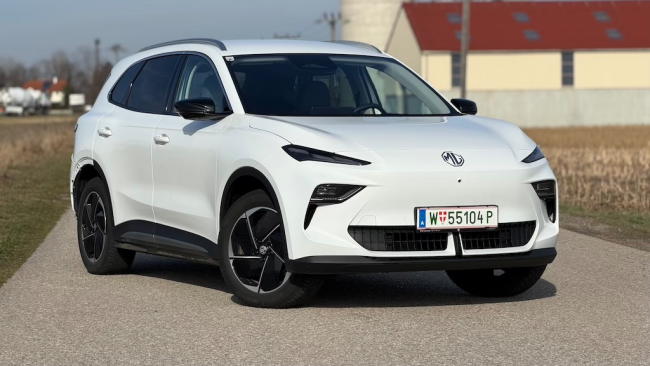
Das ganz normale Leben – MGS5 Luxury im Test
VW Transporter PanAmericana im Test
Renault Austral im Test
Hyundai Inster Cross Line im Test
Schon gefahren: Opel Astra
Kommende Veranstaltungen


© 2026 A&W Verlag GmbH All Rights Reserved Developed by itMedia